اطلاعیه شماره 15 سازمان امور مالیاتی کشور | وضعیت Pending صورتحساب
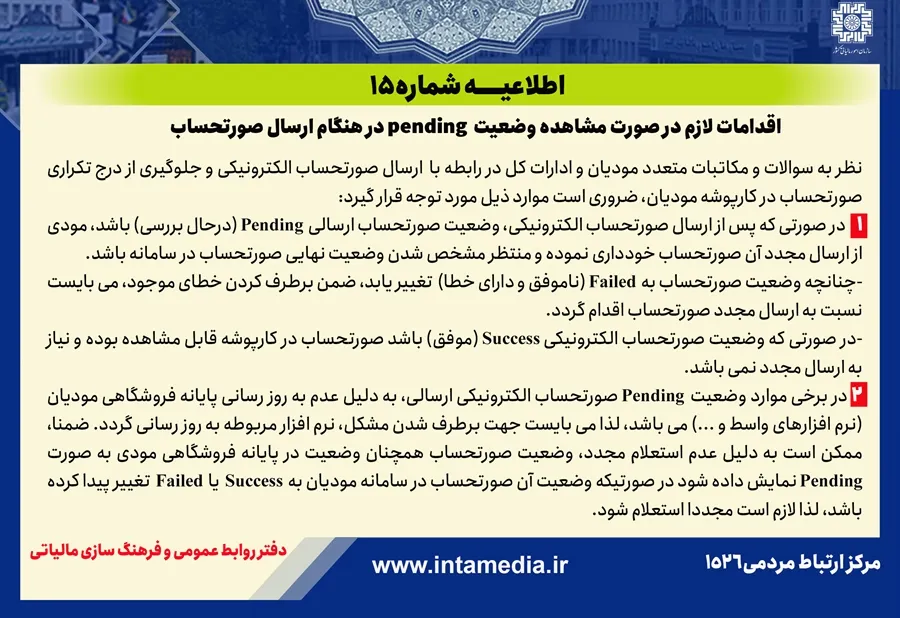
بر اساس اطلاعیه شماره 15 سازمان امور مالیاتی کشور، در صورت مشاهده وضعیت Pending (در حال بررسی) هنگام ارسال صورتحساب الکترونیکی، مودیان باید از ارسال مجدد خودداری نمایند. در صورت بروز خطا (Failed) باید پس از رفع ارور، ارسال مجدد انجام شود و در صورت موفقت (Success) نیازی به اقدام نیست. به روزرسانی پایانه فروشگاهی و استعلام مجدد الزامی است.
مدیریت وضعیت Pending در ارسال صورتحساب الکترونیکی
روشهای مدیریت وضعیت Pending در زمان ارسال صورتحساب بر اساس اطلاعیه سازمان امور مالیاتی را در ادامه تشریح میکنیم.
اطلاعیه شماره 15 در یک نگاه
- عدم ارسال مجدد صورتحساب الکترونیکی در زمان مواجهه با حالت در حال بررسی (Pending).
- ضرورت اصلاح خطا و ارسال دوباره صورتحسابها پس از تغییر حالت به وضعیت ناموفق (Failed).
- عدم نیاز به اقدام مجدد در صورت تغییر وضعیت صورتحساب به حالت موفق (Success).
- لزوم بهروزرسانی پایانههای فروشگاهی و نرمافزارهای واسط جهت رفع اختلالات فنی.
- ضرورت استعلام مجدد وضعیت صورتحسابها جهت تطابق اطلاعات پایانه با کارپوشه مودیان.
بر اساس اطلاعیه شماره 15 سازمان امور مالیاتی کشور، مودیان و ادارات کل امور مالیاتی موظف هستند در مواجهه با وضعیت Pending در سامانه مودیان، اقدامات مشخصی را برای ارسال صورتحساب الکترونیکی به کار گیرند. هدف اصلی این دستورالعمل، جلوگیری از ثبت مکرر اطلاعات است.
ارسال چندباره صورتحسابها به دلیل عدم وضوح وضعیت نهایی آنها، منجر به شلوغی کارپوشهها و بروز مشکلات ثبتی میشود. سازمان امور مالیاتی با تبیین این دستورالعمل، راهکارهای فنی و رفتاری مودیان در زمان بررسی صورتحسابها را مشخص کرده تا فرآیند ارسال با دقت پیش رود.
بررسی وضعیتهای سهگانه صورتحساب الکترونیکی
زمانی که مودی اقدام به ارسال صورتحساب میکند، سامانه مودیان یکی از سه وضعیت مشخص را برای سند ارسالی در نظر میگیرد. مودی باید بر اساس هر یک از این شرایط، تصمیم متفاوتی اتخاذ کند. رفتارهای مورد تایید سازمان امور مالیاتی در قبال این وضعیتها به شرح زیر است.
1. وضعیت Pending (درحال بررسی)
اگر پس از ارسال صورتحساب الکترونیکی، وضعیت سند به صورت درحال بررسی یا همان وضعیت Pending نمایش داده شود، مودی به هیچ عنوان نباید مجدداً اقدام به ارسال آن صورتحساب کند. در این شرایط، سند در صف پردازش قرار دارد و ارسال دوباره آن موجب درج تکراری اطلاعات میشود.
2. وضعیت Failed (ناموفق و دارای خطا)
چنانچه پس از گذشت زمان مشخص، وضعیت صورتحساب ارسالی به حالت Failed تغییر پیدا کند، مودی باید اقدامات اصلاحی را آغاز نماید. در این مرحله، مودی موظف است ابتدا خطاهای اعلامشده توسط سیستم را برطرف کرده و سپس اقدام به ارسال مجدد صورتحساب نماید.
3. وضعیت Success (موفق)
در صورتی که پردازش اطلاعات با موفقیت انجام شود و وضعیت سند به حالت Success تغییر یابد، صورتحساب به صورت رسمی در کارپوشه مودی ثبت شده است. در این حالت، صورتحساب برای طرفین معامله قابل مشاهده بوده و هیچگونه نیازی به ارسال مجدد یا اقدامات اصلاحی دیگر نخواهد بود.
| وضعیت سیستمی صورتحساب | مفهوم وضعیت | اقدام لازم از سوی مودی مالیاتی |
|---|---|---|
| Pending | درحال بررسی در سامانه | عدم ارسال مجدد و انتظار برای مشخص شدن نتیجه نهایی |
| Failed | ناموفق و دارای خطای ساختاری | برطرف نمودن خطا و اقدام به ارسال مجدد صورتحساب |
| Success | ثبت موفقیتآمیز سند | تایید نهایی و عدم نیاز به ارسال مجدد به کارپوشه |
ریشههای فنی نمایش مداوم وضعیت درحال بررسی
سازمان امور مالیاتی کشور در بخش دوم اطلاعیه شماره 15، به دلایل فنی نمایش طولانیمدت حالت درحال بررسی اشاره میکند. در بسیاری از موارد، طولانی شدن این وضعیت ناشی از عدم تطابق یا عدم بهروزرسانی پایانههای فروشگاهی و سیستمهای واسط مالی مودیان است.
برای حل این مشکل، مودیان باید به سرعت نسبت به بهروزرسانی نرمافزارهای واسط مالیاتی یا پایانههای فروشگاهی خود اقدام کنند. عدم هماهنگی نسخههای نرمافزاری با استانداردهای جدید سامانه مودیان، میتواند مانع از دریافت پاسخ نهایی و تغییر وضعیت سند ارسالی شود.
علاوه بر این، ممکن است به دلیل عدم انجام فرآیند استعلام مجدد از سوی مودی، وضعیت صورتحساب در سیستم داخلی وی همچنان به صورت درحال بررسی نمایش داده شود؛ در حالی که وضعیت سند در کارپوشه اصلی سازمان به حالت موفق یا ناموفق تغییر یافته است.
نقش نرمافزارهای واسط در استعلام و بهروزرسانی
پایانههای فروشگاهی و نرمافزارهای واسط نقش کلیدی در تبادل پایدار اطلاعات با سامانه مودیان دارند. مودیان باید اطمینان حاصل کنند که پروتکلهای ارتباطی نرمافزار آنها همواره با آخرین تغییرات فنی اعلامشده از سوی سازمان امور مالیاتی کشور منطبق است.
بهروزرسانی دورهای پایانهها مانع از ایجاد ترافیکهای غیرضروری و ارسالهای تکراری در سیستم میشود. وقتی یک نرمافزار واسط بهروز باشد، فرآیند استعلام مجدد به درستی انجام شده و وضعیت واقعی صورتحسابها (موفق یا ناموفق) سریعتر در پایانه محلی منعکس میشود.
پیامدهای عدم رعایت دستورالعملهای سازمان
نادیده گرفتن مفاد اطلاعیه شماره 15 و اصرار بر ارسال مجدد صورتحسابهای در حال بررسی، مشکلات متعددی را ایجاد میکند. درج تکراری صورتحسابها در کارپوشه، بررسی پروندههای مالیاتی را پیچیده کرده و ممکن است به عدم انطباق دفاتر با اطلاعات سامانه منجر شود.
همچنین، ترافیک ناشی از ارسالهای مکرر مودیان، سرعت پاسخدهی پایانههای فروشگاهی را کاهش میدهد. رعایت دقیق فرآیند انتظار، استعلام مجدد و بهروزرسانی نرمافزاری، تضمینکننده صحت و انضباط در ثبت اسناد مالیاتی کسبوکارها خواهد بود.
سوالات متداول (FAQ)
1. در صورت مواجهه با وضعیت Pending در سامانه مودیان چه کاری باید انجام دهیم؟
مودی باید از ارسال مجدد صورتحساب خودداری کرده و منتظر مشخص شدن وضعیت نهایی (موفق یا ناموفق) در سامانه بماند.
2. اگر وضعیت صورتحساب پس از بررسی به Failed تغییر کرد، چه اقدامی لازم است؟
مودی باید ابتدا خطاهای موجود در صورتحساب الکترونیکی را برطرف کرده و سپس اقدام به ارسال مجدد آن صورتحساب نماید.
3. چرا وضعیت صورتحساب در نرمافزار واسط کماکان در حال بررسی است اما در کارپوشه تغییر کرده است؟
این مشکل معمولاً به دلیل عدم بهروزرسانی نرمافزار واسط یا عدم استعلام مجدد وضعیت صورتحساب رخ میدهد که باید سیستم بهروزرسانی و مجدداً استعلام شود.
جمعبندی
مدیریت صحیح وضعیت Pending در زمان ارسال صورتحساب الکترونیکی بر اساس مفاد اطلاعیه شماره 15 سازمان امور مالیاتی کشور، نیازمند خودداری از ارسال تکراری، استعلام مجدد وضعیت و بهروزرسانی به موقع پایانههای فروشگاهی و نرمافزارهای واسط است. رعایت این نکات مانع از انباشت اسناد تکراری در کارپوشه مودیان میشود.